
Depois do alerta do TCE, Fitha expõe o aperto: Governo Rocha parcela repasse e deixa prefeitos de pires na mão
Estimativa da AROM aponta cerca de R$ 81,7 milhões destinados aos municípios em 2026, mas parcelamento informado em seis liberações, sem datas detalhadas nos extratos oficiais consultados, transfere a insegurança financeira do Estado para as prefeituras
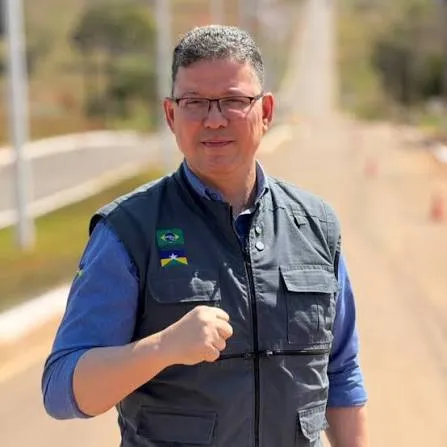
O alerta foi formalizado pelo Tribunal de Contas do Estado de Rondônia. Ao entregar aos candidatos ao Governo um diagnóstico das contas públicas, o TCE-RO ressaltou que os programas para os próximos anos precisam estar alinhados à realidade financeira, à estrutura administrativa e à capacidade de investimento do Estado. O impasse envolvendo os repasses do Fitha oferece uma demonstração concreta de como a falta de previsibilidade financeira pode comprometer a execução de políticas públicas antes mesmo de uma máquina entrar na estrada.
O problema ocorre sob a administração do governador Marcos Rocha, filiado ao PSD desde janeiro de 2026, e atinge justamente os municípios que dependem das transferências estaduais para conservar estradas, recuperar pontes, substituir bueiros e executar outros serviços de infraestrutura. Em cidades pequenas, nas quais a arrecadação própria é limitada e a malha rural costuma ser extensa, uma transferência estadual não representa simples complemento de caixa. Muitas vezes, é o recurso que determina se a obra será contratada, quando começará e por quanto tempo poderá continuar.
O Fitha, sigla correta para Fundo para Infraestrutura de Transporte e Habitação, não representa favor político nem concessão voluntária do Palácio Rio Madeira. Trata-se de uma política pública criada por lei, abastecida com recursos que devem financiar obras e serviços de infraestrutura no território rondoniense. A Lei Complementar nº 1.333, de 6 de abril de 2026, estabeleceu que até 35% da receita anual do fundo será destinada aos municípios, mediante transferências automáticas, na modalidade fundo a fundo, para contas específicas.
A legislação determina que os repasses sejam periódicos e proporcionais à arrecadação efetivamente realizada. Também entrega ao Conselho Administrativo do Fitha a responsabilidade de definir critérios, periodicidade e calendário. Essa flexibilidade não elimina a obrigação de transparência. Ao contrário: quanto maior a dependência do fluxo de arrecadação, mais indispensável se torna a divulgação antecipada de datas, percentuais e valores previstos para cada liberação. Sem esse calendário, o município conhece o total nominal que pode receber, mas continua sem saber quando poderá efetivamente utilizá-lo.
O desenho legal permite que o Estado ajuste os pagamentos ao comportamento da arrecadação, mas essa possibilidade não pode converter o calendário em informação inacessível. A transferência fundo a fundo foi concebida para simplificar procedimentos e reduzir a dependência dos antigos convênios. Se o valor continua sujeito a liberações sem datas claramente publicadas, parte da burocracia é retirada, mas a insegurança financeira permanece.
A dimensão econômica está longe de ser irrelevante. Em fevereiro, a Associação Rondoniense de Municípios calculou que o orçamento geral do Fitha para 2026 seria de R$ 171.200.488. Desse total, a parcela municipal correspondente a 35% alcançaria R$ 59.920.170,80. Com a incorporação de R$ 21.854.255,40 relacionados ao superávit financeiro anterior, a estimativa da AROM chegou a aproximadamente R$ 81,7 milhões disponíveis aos municípios.
O volume é expressivo, mas dinheiro previsto não produz estrada, ponte ou bueiro enquanto permanecer apenas no papel. Durante a discussão da nova legislação, a AROM defendeu um modelo ainda mais previsível: divisão igualitária dos recursos entre Estado e municípios e pagamento da parte municipal em duas parcelas anuais, com vencimentos definidos para 30 de maio e 30 de agosto. A proposta apresentada pelos prefeitos procurava criar exatamente aquilo que agora faz falta: segurança para planejar licitações, contratos, cronogramas de execução e pagamentos.
A versão aprovada pelo governo não incorporou os prazos fixos. Em 14 de abril, mais de uma semana depois da publicação da nova lei, a própria AROM informou que o modelo operacional ainda estava sendo construído com o DER e orientou as prefeituras a não encaminharem projetos pelo antigo sistema de convênios. A regulamentação somente foi publicada em 23 de junho, por meio do Decreto nº 31.722. Entre os documentos localizados nesta apuração, os termos de adesão com valores individualizados começaram a aparecer no Diário Oficial a partir do fim de julho.
A demora assume uma dimensão ainda mais preocupante quando confrontada com o diagnóstico apresentado pelo TCE-RO. Segundo o levantamento do controle externo, 76% da malha rodoviária estadual de Rondônia não é pavimentada. A média nacional indicada no mesmo estudo é de 38,1%. Entre os 19 estados avaliados, Rondônia ocupou a pior posição.
O quadro mostra que o Fitha não está inserido em uma área na qual o Estado possa tratar tempo e previsibilidade como questões secundárias. A infraestrutura rodoviária rondoniense já opera sob uma deficiência estrutural reconhecida pelo próprio Tribunal de Contas. Adiar recursos ou distribuí-los sem um calendário acessível significa interferir justamente no setor em que a demanda acumulada é maior.
A apresentação do TCE também associa a deficiência logística a efeitos econômicos que ultrapassam a conservação das estradas. O material aponta que os gastos com transporte equivalem a 15,24% do Produto Interno Bruto no recorte apresentado, diante de uma média nacional de 8,8%. Também registra estimativa de R$ 3,7 bilhões desperdiçados anualmente em razão das limitações logísticas e informa que 40 dos 52 municípios rondonienses apresentam integração inferior à média nacional.
Esses números ajudam a dimensionar o custo de uma estrada ruim. O prejuízo não termina no atoleiro, no caminhão quebrado ou no ônibus escolar que não consegue completar o trajeto. Ele aparece no frete mais caro, no produto que perde competitividade, no deslocamento mais demorado e no isolamento econômico de municípios inteiros. Por isso, previsibilidade no Fitha não é uma reivindicação meramente contábil dos prefeitos. É parte da política estadual de desenvolvimento.
A fragilidade também alcança o órgão responsável pela administração do fundo. O diagnóstico do TCE descreve o DER como o principal motor da infraestrutura estadual, mas identifica gargalos estruturais, operacionais e financeiros que comprometem sua eficiência. Conforme os dados apresentados, o departamento administra 6.967 quilômetros de malha rodoviária estadual, possui 1.444 servidores e mantém 22 unidades administrativas, distribuídas entre 15 residências regionais e sete gerências de usinas de asfalto.
Apesar dessa estrutura, 31% da frota pesada do DER estava inoperante. O percentual é composto por 17% de equipamentos considerados inservíveis e 14% classificados como irrecuperáveis. O controle externo também informou não ter identificado contratos ativos de supervisão ou gerenciamento rodoviário no levantamento utilizado para construir o diagnóstico.
O problema não é apenas físico. A capacidade financeira de investimento do departamento também aparece pressionada. Para cada R$ 1 de despesa corrente, o DER registrou R$ 1,03 em despesas de capital em 2023, abaixo dos R$ 1,40 verificados em 2022. No comparativo apresentado pelo TCE, o DNIT alcançou R$ 3 em despesas de capital para cada R$ 1 de despesa corrente, enquanto a Secretaria de Infraestrutura de Mato Grosso chegou a R$ 5,81.
A conclusão exposta no diagnóstico é que o índice do DER caiu e passou a representar menos de um quinto da capacidade de investimento em pavimentação apresentada pela estrutura de Mato Grosso. O dado não trata diretamente do repasse do Fitha aos municípios, mas reforça o contexto em que o parcelamento ocorre: Rondônia possui uma malha majoritariamente não pavimentada, um departamento com parcela relevante da frota inoperante e uma capacidade relativa de investimento inferior à de órgãos utilizados como comparação.
O próprio TCE propõe uma mudança no modelo de execução do DER, com maior utilização de empresas especializadas e concentração do esforço institucional em planejar, licitar, fiscalizar e medir resultados. Embora essa recomendação seja dirigida ao órgão estadual, ela ajuda a explicar por que a previsibilidade financeira é indispensável. Licitação, contratação, fiscalização, medição e pagamento são partes de uma mesma cadeia. Quando o recurso não possui calendário confiável, toda a cadeia fica sujeita a atrasos, reprogramações e decisões defensivas.
A informação transmitida às prefeituras e que sustenta a reação dos gestores municipais é que cada quota será dividida em seis liberações. Até o fechamento desta apuração, porém, não foi localizado ato público que apresente, de maneira clara e consolidada, as datas e os percentuais dessas seis parcelas. O diagnóstico do TCE também não informa esse cronograma. Os extratos oficiais consultados divulgam o valor global atribuído a cada município, mas não detalham quando cada fração será depositada.
Essa ressalva é necessária porque uma crítica consistente não pode apresentar como oficialmente publicado aquilo que ainda não apareceu nos documentos consultados. O parcelamento em seis vezes tem como origem a informação levada às administrações municipais. O que a documentação pública permite afirmar com segurança é que os municípios tiveram seus valores globais divulgados, enquanto o calendário detalhado das liberações não aparece nos respectivos extratos.
A ausência de publicidade agrava o problema. Sem datas e percentuais, as administrações municipais não conseguem distinguir uma programação financeira segura de uma simples expectativa de receita. O Estado conhece a arrecadação do fundo, controla o caixa, administra as liberações e participa da definição do calendário. A prefeitura, por outro lado, recebe o valor global e precisa estruturar toda a execução sem conhecer com a mesma precisão o momento em que o dinheiro estará disponível.
O exemplo de um município com R$ 600 mil a receber traduz o tamanho do impasse. Dividido em seis partes iguais, o valor resultaria em liberações de R$ 100 mil. Seria incorreto afirmar que a presença de apenas R$ 100 mil na conta impede automaticamente a abertura de uma licitação de R$ 600 mil. A Lei Federal nº 14.133 exige a indicação dos créditos orçamentários necessários ao pagamento das parcelas contratuais que vencerem no exercício, e não o depósito antecipado de todo o valor do contrato.
O problema real está na diferença entre orçamento e disponibilidade financeira. A prefeitura pode possuir autorização orçamentária para contratar a obra inteira e, ainda assim, não dispor de dinheiro na conta quando vencer uma medição. O crédito orçamentário permite assumir a despesa dentro dos limites legais, mas não substitui o recurso financeiro necessário para pagar a empresa contratada.
Sem conhecer a data das cinco parcelas restantes, o gestor não consegue estabelecer com segurança a ordem de serviço, o ritmo da execução, o cronograma das medições e a programação dos pagamentos. O município fica diante da alternativa de adiar a contratação, adaptar a execução à incerteza do Estado ou assumir o risco de ter uma obrigação contratual vencida antes da entrada do recurso correspondente.
Essa incerteza também pode afetar a qualidade da contratação. Empresas precisam calcular mobilização de máquinas, aquisição de insumos, contratação de trabalhadores, deslocamentos e prazo de execução. Quando o cronograma financeiro da administração não está claramente definido, aumenta a possibilidade de propostas mais cautelosas, atrasos na emissão da ordem de serviço ou dificuldades para manter o ritmo previsto no contrato.
Os valores já divulgados demonstram que não se trata de preocupação abstrata. Os termos publicados registram R$ 937.544,34 para Cacaulândia, R$ 2.490.466,11 para Costa Marques, R$ 1.804.895,41 para Jaru e R$ 2.859.841,61 para Nova Mamoré. Outros extratos localizados apontam R$ 1.251.002,74 para Seringueiras, R$ 1.431.853,76 para Chupinguaia, R$ 2.571.900,16 para Alvorada d’Oeste, R$ 2.260.767,31 para Buritis, R$ 978.765,37 para Vale do Paraíso, R$ 959.302,22 para Urupá e R$ 1.068.008,75 para Alto Alegre dos Parecis.
São quantias capazes de sustentar contratos relevantes, mas que exigem planejamento compatível com a execução das obras. Conhecer apenas o valor total, sem saber quando o dinheiro entrará, não resolve a necessidade administrativa. O termo reconhece o montante; o calendário permite transformar esse montante em serviço executado e pago.
O parcelamento, isoladamente, não seria necessariamente irregular nem inviável. Poderia representar uma técnica de adequação dos desembolsos à arrecadação do fundo. O transtorno surge da combinação entre demora na regulamentação, fracionamento informado em seis etapas e ausência, nos documentos públicos consultados, de um calendário completo e facilmente verificável. A promessa de transferência automática perde força quando a prefeitura continua dependente de informações fragmentadas e sem condições de organizar o próprio fluxo financeiro.
O diagnóstico fiscal do TCE ajuda a compreender o ambiente em que essa decisão foi tomada. Na fotografia orçamentária apresentada pelo Tribunal, pessoal e custeio absorviam 91% dos recursos analisados, correspondentes a R$ 15.048.102.755,94. Os investimentos representavam 8%, com R$ 1.297.280.899,57, enquanto amortizações e juros ocupavam o 1% restante, no valor de R$ 219.050.327,56.
A Lei de Diretrizes Orçamentárias para 2027 também aponta margem zero para a criação de novas despesas obrigatórias de caráter continuado. Qualquer novo gasto permanente precisará ser compensado por aumento de receita ou redução de outra despesa. O dado revela um Estado com pouca liberdade para assumir compromissos permanentes adicionais.
Esse quadro, entretanto, não comprova que o governo tenha sido obrigado a parcelar o Fitha em seis vezes. Também não autoriza o Executivo a tratar os recursos municipais como sobra eventual do caixa estadual. O fundo possui destinação legal própria, e sua parcela municipal já integra uma política existente. Os números do TCE explicam o ambiente de aperto, mas não substituem a obrigação do governo de apresentar a justificativa específica para o cronograma escolhido.
Se a situação fiscal exige cautela, a resposta administrativa deveria ser mais transparência, e não menos. Um caixa pressionado demanda programação detalhada, critérios objetivos e comunicação antecipada. A ausência de margem fiscal não elimina a necessidade de planejar; torna o planejamento ainda mais importante.
Na prática, o Governo de Rondônia preserva a flexibilidade do caixa estadual e transfere aos municípios o peso da incerteza. O Estado controla a arrecadação, administra o fundo, participa da definição do cronograma e determina as liberações. Já os prefeitos ficam responsáveis por licitar, contratar, fiscalizar, medir e pagar obras sem conhecer com precisão o fluxo dos recursos que financiarão essas despesas.
É uma distribuição desequilibrada de responsabilidades. O poder de decidir permanece concentrado no governo, enquanto o risco administrativo chega às prefeituras. Se uma parcela atrasar ou entrar depois de uma medição, será o prefeito quem terá de explicar o pagamento pendente, reorganizar o contrato e responder aos órgãos de controle. O município administra a consequência de uma decisão financeira que não controla.
O contraste revelado pelo TCE torna a situação ainda mais grave. Rondônia possui 76% da malha estadual sem pavimentação, 31% da frota pesada do DER inoperante e baixa capacidade relativa de investimento. Ao mesmo tempo, os municípios, que poderiam ampliar a frente de conservação e recuperação das estradas, recebem a informação de que seus recursos serão fracionados sem encontrar, nos extratos consultados, as datas exatas das liberações.
O diagnóstico apresentado aos candidatos recomendou que decisões políticas respeitem a realidade das contas públicas. O mesmo princípio precisa ser aplicado pelo governo que atualmente administra Rondônia. Se o caixa estadual exige seis parcelas, cabe ao Executivo explicar tecnicamente essa necessidade, publicar o cronograma integral, informar os critérios de cada liberação e garantir previsibilidade mínima aos municípios.
Também cabe ao Conselho Administrativo do Fitha cumprir integralmente a responsabilidade que a legislação lhe atribuiu. Definir periodicidade não significa apenas escolher internamente quando pagar. Significa tornar essa decisão pública, compreensível e verificável pelos municípios, pelos órgãos de controle e pela sociedade.
Sem essas providências, o Fitha deixa de funcionar plenamente como instrumento de infraestrutura e passa a operar como fonte adicional de insegurança. O dinheiro existe no orçamento, os valores municipais são divulgados e os termos são publicados, mas a execução continua condicionada a uma informação essencial que não aparece de forma clara nos documentos examinados: quando cada parcela será efetivamente depositada.
Os prefeitos não precisam apenas de termos que reconheçam quanto cada município tem direito a receber. Precisam saber quando receberão. Enquanto essa resposta não estiver oficialmente disponível, o governo Marcos Rocha manterá as prefeituras de pires na mão, tentando transformar promessa orçamentária em obra pública sem possuir o elemento mais básico de qualquer planejamento responsável: uma data confiável para o dinheiro chegar.
 Política Lei que amplia cargos da diretoria da OAB é sancionada
 Política Confira a agenda dos presidenciáveis nesta terça-feira (22)
 Política Veja como foi a segunda-feira (21) dos candidatos a presidente
 Política Escolas privadas fora de locais de votação terão aulas normais no DF
 Política Caminhos da Reportagem: importância do voto para jovens e idosos
 Política Ministério da Justiça demite Eduardo Bolsonaro por abandono de cargo
Mín. 21° Máx. 38°
Mín. 24° Máx. 40°
Tempo nubladoMín. 25° Máx. 45°
Chuvas esparsas


